未来五年美国圣何塞有几个机房扩展趋势与带宽价格预判
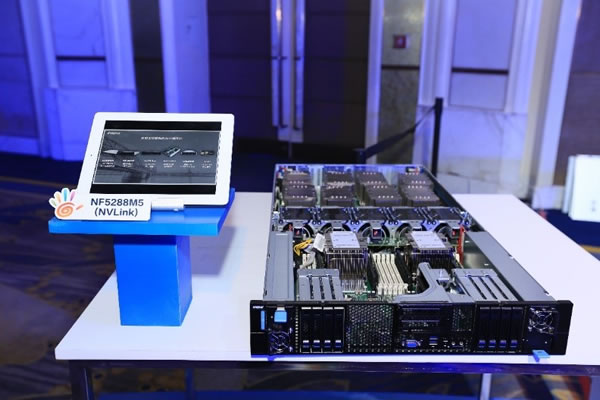
概览:在未来五年,由于云服务与人工智能训练/推理、高性能互联和边缘计算需求的同步增长,硅谷核心区域的圣何塞机房将以“既有容量扩容 + 局部新建”为主的方式增长;带宽总体呈向下的单位价格趋势,但高性能、低延迟和高对等需求的链路会维持溢价。下面分项讨论增长规模、主导类型、价格走向、扩展热点、驱动因素与企业应对策略。
未来五年圣何塞会新增多少机房或扩容多少容量?
从供给侧衡量,短期内(1–3年)更可能以现有数据中心园区扩容、机柜与机架密度提升为主,中期(3–5年)可能出现少量新增或改建项目。保守估计,按现有运营商与土地可用性,五年内圣何塞实质性新增的独立大型机房(100MW+或大型批量扩建)可能在1–3座,若把小型边缘节点与机柜扩容计入,容量提升合计可达当前容量的20%–50%。该估算基于能源与土地成本高企、许可周期与电力配套的限制,因此以“扩容优先于大规模新建”为主。
哪个类型的机房会主导这轮扩展?
主导者将是三类:一是以高性能互联与园区互联为核心的Colocation与互联型交换机中心(面向金融、云与CDN);二是为AI训练/推理和GPU集群需求定制的高密度“GPU Farm”或专用计算园区;三是面向低延迟应用的小型边缘节点。运营商方面,既有大型厂商继续扩展其硅谷机群,同时一些专注GPU与互联价值链的专业服务商也会进入市场。
如何影响圣何塞的带宽价格走向?
总体趋势:在规模化带宽(IP Transit、租用线路)方面,单位价格有下行压力,预计5年内商品化IP与L2/L3通道在折中条件下会下降约10%–30%,主要驱动因素包括更多光纤入城、波分/硅光成本下降以及更高带宽密度。与此同时,高端低延迟专线、城域直连和专用Wavelength(波长)服务价格保持刚性甚至小幅上涨,因为这些服务受低延迟、带宽保证与对等对接需求支撑。
注意事项:价格变化高度依赖合同期、容量、对手数量与对等条款。长期IRU或大容量波长租赁能显著压低单位成本;小企业在短期合同中可能难以享受明显降价。
哪里会成为圣何塞扩展的地理热点?
扩展热点集中在电力与光缆可达性良好、靠近互联网骨干与企业园区的区域:北圣何塞(North San Jose)靠近科技企业走廊、Alviso 与 Edenvale 区域因为靠近输电站与工业用地也具吸引力;此外,靠近101/237走廊、与Santa Clara、Sunnyvale、Milpitas相邻的地带常被选为数据中心与互联节点的优先位置。沿主要干线的光缆节点与变电站周边将是首选。
为什么这些因素会推动或限制扩展?
推动因素包括:1) 算力需求激增(尤其是AI训练/推理与GPU集群),2) 云与SaaS供应链对低延迟互联的需求,3) 企业多云与互联策略带动互联交换与互连密度增长,4) 技术成本下降(光模块、波分技术)。限制因素有:高昂的土地与建设成本、变电容量分配与环境审批、电力可持续性与可再生能源配比要求、以及本地社区与法规限制。
怎么为企业在圣何塞选择合适的机房与带宽策略?
建议分三步走:第一,明确业务需求(带宽峰值、延迟敏感度、冗余与合规要求);第二,采用混合策略,将关键负载放在靠近业务伙伴与客户的低延迟圣何塞带宽点,非关键或批处理工作负载放在成本更低的云或远端园区;第三,谈判合同时优先争取长期容量(IRU/波长)、灵活的带宽弹性条款与清晰的SLA,同时评估总拥有成本(含电力、互联费、交付延迟)而非仅看单价。
对中小企业的实操建议:考虑与大型运营商或本地互联交换合作以获得更优对等与下游价格;对延迟敏感业务优先选择靠近关键交换点的数据中心机柜,并通过多活部署与多线接入降低单点风险。
-

美国大带宽直播平台的市场前景分析
随着互联网技术的不断发展,直播行业在全球范围内快速崛起。尤其是在美国,大带宽直播平台的市场前景愈发广阔。根据最新的市场研究报告,预计未来几年内,美国的直播市场将以每年超过20%的速度增长。本文将从技术、服务器、VPS和域名等多个角度分析美国大带宽直播平台的市场前景,并推荐优质的服务提供商。 首先,直播平台对带宽的需求极为依赖。大带宽不仅能保证2026年2月25日 -
美国大带宽直播间:无缝畅享高速网络体验
美国大带宽直播间:无缝畅享高速网络体验 如今,在数字化时代,网络已经成为人们日常生活中不可或缺的一部分。无论是工作、学习还是娱乐,我们都离不开网络的支持。而在美国,大带宽直播间则为用户提供了无缝畅享高速网络体验的机会。 大带宽直播间是一种提供高速网络连接的特殊场所。通过使用先进的网络设备和技术,大带宽直播间能够实现高速、稳定的2025年4月9日 -

美国服务器托管费的详细解析与预算建议
1. 引言 在当今数字化时代,选择合适的服务器托管方案对于企业至关重要。美国服务器因为其高性能和稳定性,成为了许多企业的首选。然而,不同的托管方案和价格构成可能让人感到困惑。本文将为您解析美国服务器托管费的详细信息,并提供预算建议。 2. 服务器托管费用的构成 美国服务器托管费主要由以下几个部分组成:2025年10月4日 -
海外服务器挂非法资源 合规部署与白名单黑名单管理策略
1. 精华一:明确边界——将海外服务器与法律风险的红线刻入运营手册,任何上架流程都必须触发合规审核。 2. 精华二:技术为辅、制度为王——通过白名单/黑名单、内容审核与人工复核组合拳,阻断非法资源流通链路。 3. 精华三:透明与可追溯——建立日志审计、取证留痕和应急通道,确保在监管或司法介入时能迅速配合。 近年来,越来越多企业把业务部署到海外节点以2026年9月5日 -

美国服务器的带宽选择及其对业务的影响
在当今数字化时代,选择合适的服务器带宽是确保业务正常运行的关键因素之一。对于许多企业来说,特别是那些基于互联网的业务,带宽的选择直接影响到用户体验和业务的整体效率。本文将详细探讨美国服务器的带宽选择及其对业务的影响,并提供实际操作步骤和建议,帮助企业做出明智的决策。 带宽是指在一定时间内,网络能够传输的数据量,通常以每秒兆比特(Mbps)来表示。简2026年1月6日 -

深入了解美国13个根服务器的功能与分布
在现代互联网架构中,根服务器扮演着至关重要的角色。美国的13个根服务器是全球互联网的基础设施中不可或缺的一部分。本文将深入探讨这些根服务器的功能与分布,以及它们如何影响DNS(域名系统)的运作。 根服务器是DNS系统的最高层次,负责解析域名并将其转换为IP地址。全球有13个主要的根服务器,标识为A至M,分别由不同的组织管理。虽然数量不多,但这些根服2025年12月25日 -

完美国际寻找服务器的最佳策略与建议
1. 理解完美国际的需求 在寻找适合完美国际的服务器之前,首先需要明确自己的需求。这包括游戏的类型、玩家的数量、游戏的地理分布等。以下是一些具体步骤: 1.1 确定游戏类型 了解你的游戏是单机还是联网,是否需要实时数据交互等。 1.2 评估玩家数量 预测每2025年8月13日 -
美国G口服务器:稳定高速的网站托管解决方案
美国G口服务器:稳定高速的网站托管解决方案 在今天的数字时代,拥有一个快速、稳定的网站托管解决方案对于任何企业或个人来说都至关重要。美国G口服务器是一个专业的网站托管服务提供商,他们提供稳定、高速的服务器,以满足不同规模企业的需求。 美国G口服务器提供的托管解决方案具有出色的稳定性。他们的服务器采用先进的技术和硬件设备,确保最2025年4月11日 -
美国服务器生产厂家Top Manufacturers
美国服务器生产厂家Top Manufacturers 在当今数字化时代,服务器是企业和个人网络运作的核心。而选择一家可靠的服务器生产厂家至关重要。本文将介绍一些在美国领先的服务器生产厂家。 戴尔(Dell)是全球著名的计算机技术公司,总部位于美国得克萨斯州。戴尔的服务器产品线涵盖了从小型企业到大型企业的所有需求,以及云计算和数2025年7月5日